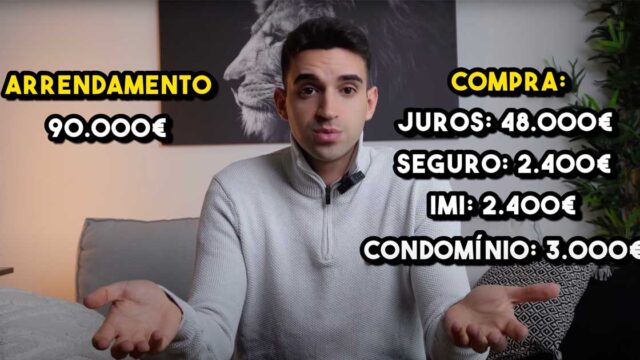
Comprar casa: bom investimento ou uma alhada financeira? O Miguel Milhão, fundador da Prozis, deu a opinião dele no podcast “Conversas do Karalho”, e há muito a aprender. Peguei nos pontos do vídeo, juntei-lhes dados reais do mercado português e fiz as contas para te ajudar a decidir.
O verdadeiro custo de comprar casa
Quando compras a crédito, não pagas só o preço da casa. Pagas também:
- 💸 os juros durante 20, 25 ou 30 anos
- 🧾 o IMT e o Imposto do Selo na compra
- ✍️ a escritura, o registo e a avaliação bancária
- 🏛️ o IMI todos os anos
- 🛡️ os seguros: multirriscos e o seguro de vida que o banco exige
- 🔧 as obras e a manutenção
Num crédito de 200.000 € a 30 anos, os juros podem facilmente somar 100.000 € ou mais. É esse o número que tens de ter na cabeça, e não só o preço da casa.
Preço das casas em Portugal
- 📈 No 1.º trimestre de 2025 os preços subiram 16,3% num ano, o maior aumento da União Europeia e quase o triplo da média europeia (5,7%)
- 🏙️ No final de 2025, o preço mediano das casas à venda chegou a 3.019 €/m², um máximo histórico
| Cidade | €/m² (final 2025) |
|---|---|
| Lisboa | 5.995 € |
| Porto | 3.885 € |
| Funchal | 3.861 € |
| Faro | 3.435 € |
| Coimbra | 2.256 € |
| Braga | 2.149 € |
| Guarda (a mais barata) | 976 € |
Fonte: idealista
A tendência aponta para os preços estabilizarem, com subidas mais lentas, mas uma descida geral é pouco provável. A razão é simples: construir uma casa nova custa mais de 3.000 €/m², mesmo sem lucro.
Comprar ou arrendar?
| Critério | 🏠 Comprar | 🔑 Arrendar |
|---|---|---|
| Dinheiro à entrada | 🔴 Entrada de 10% + impostos | 🟢 Caução de 1 a 3 rendas |
| Custo mensal | 🟡 Prestação muitas vezes mais baixa | 🔴 Rendas a subir muito |
| Mudar de casa | 🔴 Difícil | 🟢 Fácil |
| Obras e avarias | 🔴 Pagas tu | 🟢 Quase sempre do senhorio |
| Património | 🟢 Sim | 🔴 Não |
| Aumento de renda ou fim de contrato | 🟢 Não há | 🔴 Pode acontecer |
| Compromisso | 🔴 Décadas | 🟢 Curto prazo |
Cerca de 3 em cada 4 portugueses vivem em casa própria. Isso não quer dizer que seja a melhor opção para toda a gente; é o resultado de uma cultura e de décadas de incentivos à compra.
- tens estabilidade no trabalho e nas finanças
- vais ficar na mesma zona 5 anos ou mais
- tens poupada a entrada mais os custos da compra
- a prestação não passa de 30% a 35% do rendimento
- o trabalho ainda não é estável
- podes mudar de cidade ou de país em breve
- ainda não tens dinheiro para a entrada
- queres ter liquidez para investir
Os custos escondidos da compra
Exemplo: casa de 200.000 € para habitação própria e permanente, com 160.000 € de crédito (tabela de IMT de 2026, Continente).
| Custo | Taxa | Exemplo |
|---|---|---|
| IMT | 0% a 8%, por escalões | 3.542 € |
| Imposto do Selo (compra) | 0,8% | 1.600 € |
| Imposto do Selo (crédito) | 0,6% do valor emprestado | 960 € |
| Escritura e registo | Valor fixo | 400 a 800 € |
| Avaliação bancária | Valor fixo | 200 a 400 € |
| Total à cabeça | ≈ 7.000 € | |
| IMI | 0,3% a 0,45% do VPT, por ano | Varia |
| Seguros | Vida + multirriscos, por ano | 500 a 1.500 € |
👉 Regra prática: além da entrada de 10%, reserva 3% a 5% do valor da casa para impostos e despesas. Numa casa de 200.000 € são 20.000 € de entrada e cerca de 7.000 € em custos.
As casas valorizam sempre?
Em Portugal existe a ideia de que “os imóveis nunca perdem valor”. Em grande parte tem sido verdade, mas há asteriscos:
- Entre 2008 e 2013, na crise financeira, os preços caíram
- Lisboa, Porto e o Algarve valorizam muito mais do que o interior
- Quanto mais caras ficam as casas, menor é a rentabilidade de as arrendar, porque as rendas não sobem ao mesmo ritmo
Em resumo, a valorização não é garantida e depende muito da zona e do momento em que compras.
As vantagens de arrendar
- 💼 Flexibilidade: mudas de cidade, de país ou de trabalho sem dramas
- 💰 Dinheiro livre: não ficas com 20.000 € a 40.000 € presos na entrada
- 🔧 Obras e avarias: são quase sempre do senhorio
- 📉 Sem risco de desvalorização: se o mercado cair, não és tu que perdes
- 📊 Investir a diferença: se a renda for mais baixa do que a prestação, podes investir o resto
- 🧾 Dedução no IRS: 15% das rendas, até 700 € (rendimentos de 2025) e até 900 € a partir de 2026
Para jovens até 35 anos há ainda o Porta 65 Jovem, que ajuda a pagar parte da renda.
Amortizar ou investir?
Amortizar é pagar antecipadamente parte do crédito. Assim:
- ✅ a dívida desce logo
- ✅ pagas menos juros no futuro
- ✅ ficas menos exposto às subidas da Euribor
- ✅ escolhes baixar a prestação ou encurtar o prazo
| Situação | Amortizar | Investir |
|---|---|---|
| Taxa alta (ex.: Euribor + 1,5%) | ✅ Mais vantajoso | Depende |
| Taxa baixa (ex.: fixa a 1%) | Menos urgente | ✅ Pode compensar |
| Taxa variável | ✅ Reduz o risco | Mais risco |
| Perfil conservador | ✅ Mais tranquilidade | Mais stress |
A dica do Miguel Milhão é clara: conhece a tua taxa de juro e compara-a com o que consegues ganhar a investir. Se a diferença for pequena, amortizar dá-te segurança. Se for grande, investir pode compensar mais.
Apoios para jovens até 35 anos
- 🟢 Isenção de IMT e de Imposto do Selo na primeira casa até 330.539 €
- 🟡 Entre 330.539 € e 660.982 € há uma redução do IMT
- 🟢 Garantia pública do Estado, que permite ao banco financiar até 100% do valor
- 📌 Só para habitação própria e permanente e se não tiveres outra casa
Conclusão
Não há uma resposta universal para “devo comprar casa?”. O que o Miguel Milhão e os números mostram é que tens de fazer as contas à tua situação:
- os preços estão em máximos e devem subir mais devagar, não descer
- comprar custa muito mais do que o preço anunciado
- comprar compensa com estabilidade, poupanças e horizonte longo
- arrendar não é dinheiro deitado fora, pode ser a escolha mais inteligente na tua fase de vida
- com menos de 35 anos, aproveita as isenções
- amortizar ou investir depende da tua taxa e do teu perfil
Se queres perceber porque é que o dinheiro perde valor e as casas sobem, lê também o que o Miguel conversou com o Saifedean Ammous sobre inflação e dívida.
Perguntas frequentes
Quanto custa o metro quadrado em Portugal?
No final de 2025, o preço mediano das casas à venda era de 3.019 €/m². Lisboa é a mais cara, com 5.995 €/m², e a Guarda a mais barata, com 976 €/m².
Que impostos pago ao comprar casa?
IMT (0% a 8% por escalões), Imposto do Selo de 0,8% sobre a compra e de 0,6% sobre o crédito, escritura e registo, e depois IMI todos os anos. Numa casa de 200.000 € são cerca de 7.000 € à cabeça.
Os jovens até 35 anos pagam IMT?
Na primeira casa para habitação própria e permanente, estão isentos de IMT e Imposto do Selo até 330.539 €. Também podem usar a garantia pública para financiar até 100%.
Vale a pena amortizar o crédito habitação?
Com taxa variável ou alta, sim: pagas menos juros e reduzes o risco. Com taxa baixa, pode compensar mais investir a diferença.
É melhor comprar ou arrendar?
Comprar compensa com estabilidade, poupanças e planos para 5 anos ou mais. Arrendar é melhor se precisas de flexibilidade ou ainda não tens a entrada.
💪 Investir na casa é importante, mas não te esqueças de investir em ti.
Usa o cupão TAFIXE na Prozis: 10% de desconto + ofertas, e acumula com outras promoções.
Poupa para a entrada da casa
Descontos e mínimos históricos todos os dias. Cria conta grátis, ativa alertas e entra no Telegram.
Este artigo contém links de afiliado. Se comprares através deles recebo uma pequena comissão, sem pagares mais por isso. Não é aconselhamento financeiro.